- Главная страница
- Статьи
- Глобальный дефицит СПГ может взвинтить мировые цены на газ прежде, чем рынок увидит избыток
Глобальный дефицит СПГ может взвинтить мировые цены на газ прежде, чем рынок увидит избыток


Аналитический материал The Economist о ситуации на газовом рынке. Четыре года назад Европа лихорадочно пыталась заместить 40% своего газового импорта после прекращения трубопроводных поставок из России. Она обратилась к Катару, который на тот момент являлся крупнейшим в мире производителем СПГ.

«Мы остаемся надежным поставщиком уже более 26 лет, — с гордостью заявлял тогда министр энергетики страны Саад аль-Кааби в своем богато декорированном кабинете. — Мы не сорвали ни одной поставки».
Сегодня эти слова звучат уже не столь убедительно. В марте, после того как Иран закрыл Ормузский пролив в ответ на удары США и Израиля, Катар объявил форс-мажор и сообщил покупателям, что не может исполнить свои контракты в полном объеме.
С тех пор страна отправила лишь 98 партий сжиженного природного газа, что на 536 меньше, чем за тот же период прошлого года.
Недопоставки на текущий момент составляют уже 39 млн тонн, то есть около 9% всего мирового предложения СПГ в прошлом году, и продолжают расти.
При цене около $25 за млн британских тепловых единиц (BTU) СПГ в Азии сейчас стоит на 140% дороже, чем до начала конфликта.
Оптимисты (насколько вообще уместно это слово в нынешней ситуации) отмечают, что это все еще гораздо ниже ценового максимума в $70, зафиксированного в 2022 году, хотя сейчас из глобального предложения фактически выпала примерно шестая часть.
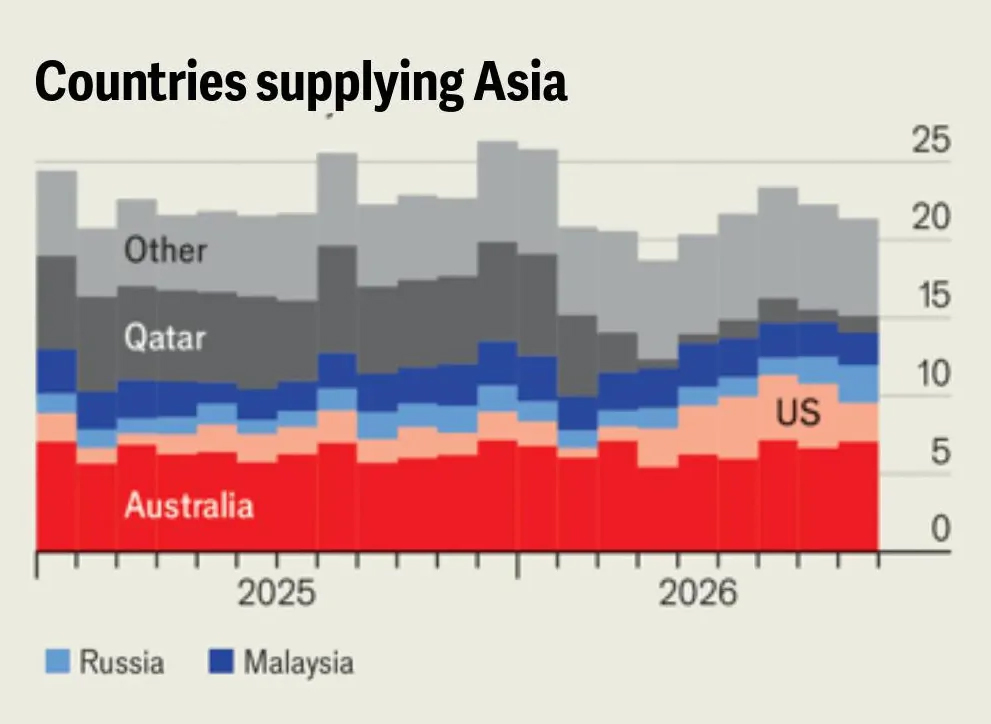
Азия, куда раньше направлялось более 80% катарского экспорта, сумела получить почти привычный объем поставок за счет США, Австралии, Малайзии, Нигерии и других производителей.
С начала года Азия импортировала 193 млн тонн СПГ, всего на 7 млн тонн меньше, чем за аналогичный период 2025 года. Политики, судя по всему, больше обеспокоены дизельным топливом, чем газом.
Однако это самоуспокоенность. Настоящее испытание для рынка СПГ еще впереди. Часть покупателей откладывает закупки в надежде на снижение цен. Многие другие отчаянно рассчитывают на новые источники СПГ, которые позволят уменьшить зависимость от стран Персидского залива. Обе ставки рискованны. И если они не сработают, это может стать ясно слишком поздно.
Начнем с ближайшей перспективы. Обычно летом европейские энергетические компании, по выражению одного из трейдеров, «нагуливают жир на зиму». Именно поэтому в 2022 году цены на газ достигли пика в августе.
Но в этом году европейские покупатели позволили Азии перехватить большую часть атлантических партий, которые ранее обычно направлялись в Европу.
Некоторые все еще рассчитывают на скорое завершение конфликта, даже несмотря на то, что очередная американская флотилия направляется в Персидский залив.
Большинство, однако, делает ставку на мягкую зиму благодаря Эль-Ниньо — климатическому явлению, которое обычно повышает температуры в Европе. Синоптики прогнозируют позднее начало отопительного сезона.
От точности этих прогнозов зависит очень многое. Европейские газовые хранилища заполнены лишь на 72% — это самый низкий показатель для этого времени года за всю историю наблюдений. Для сравнения: в 2022–2025 годах средний уровень составлял около 90%.
В Германии хранилища сейчас заполнены всего на 57%. Энерготрейдер Six One Commodities прогнал через компьютерную модель погодные условия последних десяти зим, чтобы оценить, сколько газа осталось бы в Европе к весне, если начинать сезон с нынешними запасами. В трех случаях из десяти уровень запасов снизился бы настолько, что скорость отбора газа пришлось бы сокращать, а властям — вводить чрезвычайные меры.
30 сентября правительство Германии поручило государственному импортеру к 15 декабря обеспечить дополнительные 8 ТВт·ч газовых мощностей, эквивалент примерно 8 поставок СПГ.
Однако Еврокомиссия, судя по всему, не спешит возвращать требование, смягченное из-за войны, согласно которому к ноябрю хранилища раньше должны были быть заполнены на 90%. Если бы такое требование восстановили и правительства одновременно вышли на рынок, им пришлось бы покупать газ по завышенным ценам.
При этом спотовые цены на газ с немедленной поставкой сейчас выше фьючерсных котировок. Поэтому у большинства импортеров мало стимулов накапливать запасы.
Если погода останется теплой, а поставки из Катара нормализуются к декабрю, Европа справится, а цены на газ пойдут вниз, считает Чжи Синь Чонг из аналитической компании S&P Global. Но оба этих «если» слишком существенны.
Аналитики предполагают, что неожиданно холодный ноябрь может спровоцировать скачок цен до $30–40 за млн BTU, если европейские покупатели ринутся обеспечивать дополнительные партии СПГ. Если холода затянутся, конкуренция с Азией усилится.
В случае по-настоящему суровой зимы, «у цены может вообще не оказаться потолка», — предупреждает бывший сингапурский чиновник в энергетической сфере.
Любые дополнительные проблемы в электроэнергетике: опустевшие гидрохранилища, неожиданная остановка атомных реакторов или проблемы энергетической инфраструктуры Европы — способны взвинтить цены еще выше.
Что касается Катара, его заводы по сжижению газа до сих пор не возобновили работу. Это позволяет предположить, что власти страны не ждут скорого мира.
Если катарские поставки не восстановятся в ближайшее время, Европе понадобится дополнительно около 20 млн тонн СПГ, чтобы снова заполнить хранилища перед следующей зимой. Поиск этих объемов будет поддерживать высокие цены в течение всего 2027 года.
От бурения до генерации сверхприбыли
Кризис в Персидском заливе разрушил распространенное до войны представление, что мировой рынок СПГ уже в 2026 году перейдет к избытку предложения. Однако многие проекты, на которых строились эти ожидания, продолжают реализовываться.
Парадоксальным образом: чем острее дефицит сейчас, тем больше потенциальный избыток предложения в будущем, комментирует Эйми Парпиа из Six One Commodities.
Признаки будущего гигантского переизбытка уже можно было заметить на конференции Gastech, ежегодном отраслевом мероприятии, прошедшем в сентябре в Бангкоке. На протяжении четырех дней ведущие экспортеры, девелоперы, крупнейшие энергетические корпорации и государственные компании презентовали новые проекты с помощью огромных экранов и макетов танкеров.
Трейдеры ходили между стендами, заключая соглашения на будущие поставки. Производители оборудования набирали заказы от клиентов со всего мира. Импортеры пытались заключить новые контракты сейчас, одновременно опасаясь, что позднее окажутся с избыточными объемами.
Главным словом мероприятия была «диверсификация».
Ожидания сохраняющейся волатильности цен придали разработчикам уверенности и сподвигли их продолжать проекты по наращиванию предложения, хотя еще в начале года их перспективы казалась гораздо менее определенными, говорит Массимо Ди Одоардо из консалтинговой компании Wood Mackenzie.
Одни только мощности США по сжижению газа, как ожидается, почти удвоятся к 2030 году. Канада также резко увеличит производство. Распространение небольших модульных установок по сжижению газа позволяет осваивать месторождения в странах, которые раньше не имели инфраструктуры для СПГ-проектов, — от Аргентины до Сенегала.
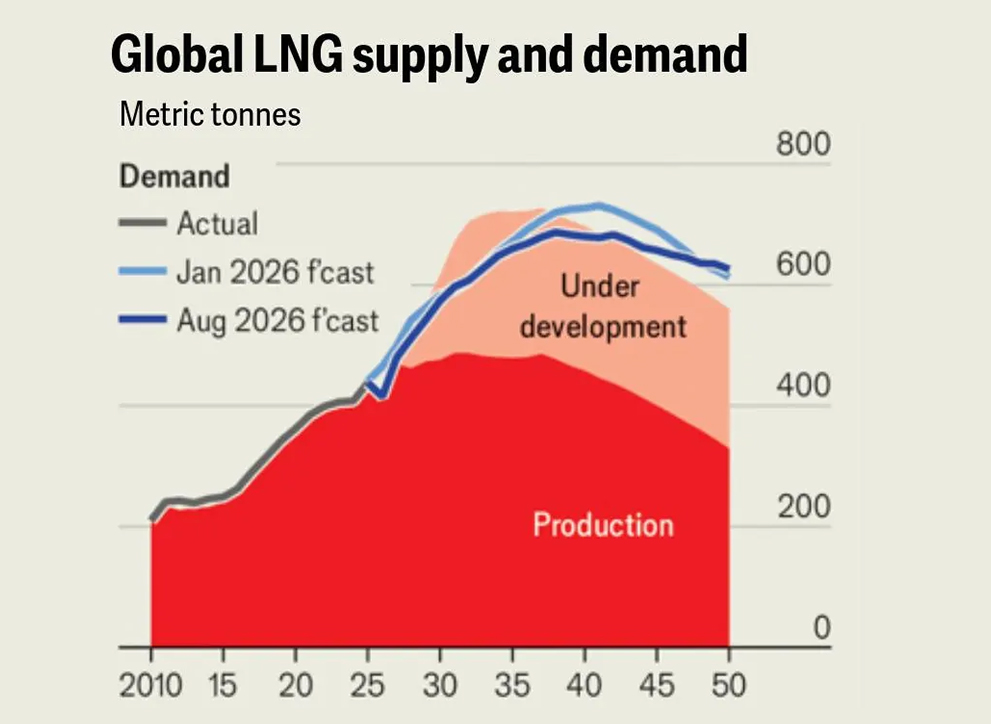
К 2030 году новые проекты могут увеличить суммарное ежегодное мировое предложение СПГ до 630 млн тонн, что почти на 60% выше уровня прошлого года.
При этом мировой спрос, вероятнее всего, будет расти медленнее, чем ожидалось до войны.
Некоторые страны, включая Китай, уже отменили планы строительства новых импортных терминалов, опасаясь, что очередной геополитический кризис может снова лишить их необходимых поставок.
Многие государства возвращают в работу угольные электростанции, объявляют масштабные конкурсы на строительство объектов возобновляемой энергетики и возвращаются к проектам атомной энергетики.
Rystad Energy прогнозирует, что к концу десятилетия мировой спрос на СПГ составит около 574 млн тонн в год — против 583 млн тонн, которые ожидались до войны.
Если Катар полностью восстановит добычу, а все запланированные проекты действительно будут реализованы, разрыв между предложением и спросом может составить 55–75 млн тонн.
Чтобы сбалансировать рынок, кому-то придется производить существенно ниже своих мощностей, кому-то — больше закупать, либо произойдет и то и другое.
При таком раскладе цены на СПГ могут опуститься ниже $6 за млн BTU, считают аналитики. Это ниже стоимости поставок по большинству долгосрочных контрактов.
Опасаясь нескольких неспокойных лет впереди, покупатели и продавцы стремятся обеспечить себе как можно больше гибкости.
Крупные энергетические компании, такие как японская JERA и немецкая Uniper, нанимают трейдеров, приобретают хранилища и мощности по регазификации, чтобы иметь возможность придерживать избыточно закупленный газ и перепродавать его в более выгодный момент.
Разработчики СПГ-проектов, стремясь получить большую долю маржи, отказываются от посредников и создают собственные трейдинговые подразделения. Нефтегазовые гиганты заключают соглашения во всех направлениях, пытаясь стать универсальными поставщиками для небольших клиентов.
В результате на рынке может появиться целая армия трейдеров, продающих СПГ друг другу или конечным потребителям, которые и без того полностью обеспечены.
Некоторые компании рискуют остаться с партиями газа, которые не смогут продать, и понесут серьезные убытки. Те, кто их кредитует, в свою очередь, могут стать гораздо более осторожными.
Прямые последствия текущего газового кризиса сами по себе могут оказаться достаточно серьёзными. Но и его вторичные эффекты способны создать дисбаланс на мировом рынке на долгие годы вперёд.
Источник: https://thenightly.com.au

Новости


Компании на карте
Вопросы и ответы
Мы писали заявку на продление разрешительного документа на ДТОиР в декабре 2018 года, нам тоже отказали. Почему отказали я не смог выяснить. Заказчик ...
Никто не обещал, что сертификация в СДС ИНТЕРГАЗСЕРТ - это легко и бюджетно! Если вы хотите поставлять продукцию в "Газпром" - никуда не ден...
Да вот непонятно, отменили или нет. Я создал новую тему по этому поводу....
Мы писали заявку на продление разрешительного документа на ДТОиР в декабре 2018 года, нам тоже отказали. Почему отказали я не смог выяснить. Заказчик ...